
Die European Sustainability Reporting Standards (ESRS) sind das detaillierte Regelwerk für die CSRD-Berichterstattung. Sie legen fest, was und wie berichtet werden muss, um Nachhaltigkeit messbar und vergleichbar zu machen. Dabei geht sie weit über klassischen CSR-Ansätze hinaus. Was zunächst stark nach zusätzlichem Reporting-Aufwand klingt, entwickelt sich zunehmend zu einem strategischen Steuerungsinstrument – insbesondere im Kontext von Klimarisiken, Energiepreisen und Transformationsdruck.
Gerade für Unternehmen mit CSRD-Berichtspflicht wird zunehmend deutlicher, dass die ESRS kein reines Compliance-Thema mehr sind. Sie greifen tief in Geschäftsmodelle, Investitionsentscheidungen und Risikobewertungen ein – und genau hier liegt ihr eigentlicher Mehrwert.
ESRS wird zum strategischen Rahmen
Bereits im Sommer 2022 startete die European Financial Reporting Advisory Group (EFRAG) mit der Ausarbeitung der ESRS im Rahmen der EU-Richtlinie 2022/2464 (CSRD). Heute definieren sie ein einheitliches und verbindliches Regelwerk für die Nachhaltigkeitsberichterstattung in der EU. Mit dem Ziel Transparenz, Vergleichbarkeit und Entscheidungsrelevanz für Investoren und Unternehmen zu schaffen, steht im Zentrum das Prinzip der doppelten Wesentlichkeit.
- Inside-Out-Perspektive mit der Frage:Welche Auswirkungen hat das Unternehmen auf Umwelt und Gesellschaft?
- Outside-In-Perspektive mit der Frage: Welche finanziellen Risiken und Chancen ergeben sich aus Nachhaltigkeitsthemen für das Unternehmen?
Diese doppelte Betrachtung zwingt Unternehmen dazu, Nachhaltigkeit nicht isoliert zu betrachten, sondern als integralen Bestandteil der Unternehmensstrategie.
Strukturell bestehen die ESRS aus:
- Vier Gruppen: Allgemein-, (E) Umwelt-, (S) Soziale- und (G) Governance-Standards
- Zwölft thematische Standards, wobei Gruppe E mit Klimawandel, Umweltverschmutzung, Wasser- und Meeresressourcen, biologische Vielfalt und Ökosysteme sowie Ressourcennutzung und Kreislaufwirtschaft die meisten Standards aufweist.
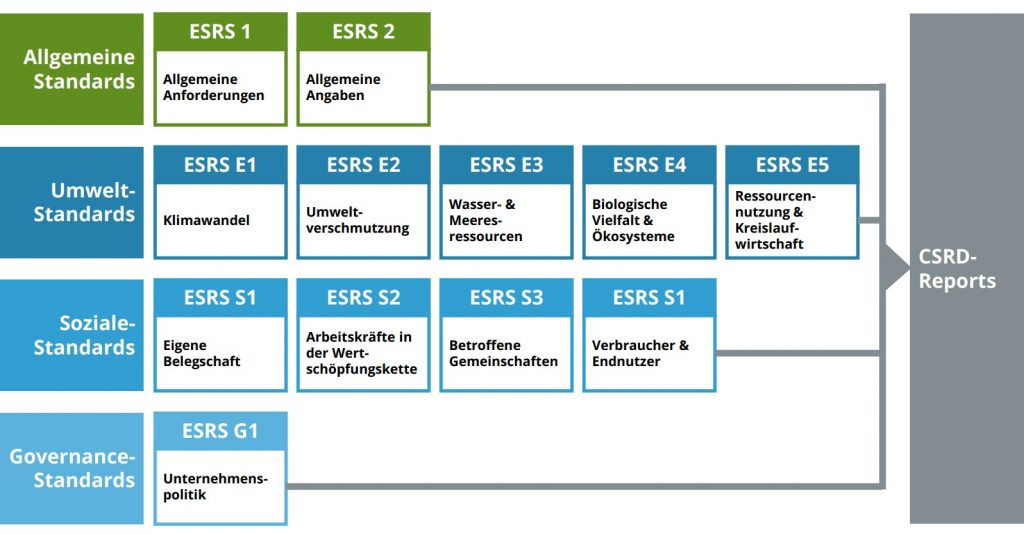
Besonders hervorzuheben ist dabei der Standard ESRS E1 (Klimawandel), der für viele Unternehmen die größte inhaltliche und wirtschaftliche Relevanz besitzt.
Klimarisiken im Fokus: ESRS E1 als strategischer Hebel
Die Weiterentwicklungen der ESRS aus Dezember 2025 – insbesondere im Bereich E1 – zeigen eine klare Stoßrichtung: Weg von reinem Daten-Reporting, hin zu einer belastbaren Bewertung von Klimarisiken und deren finanziellen Auswirkungen.
Das Reporting soll an Flexibilität gewinnen wobei im Gegenzug die inhaltlichen Anforderungen steigen. Diese methodische Öffnung ist dabei ein wesentlicher Fortschritt. Unternehmen sind nicht mehr ausschließlich an klassische Szenarioanalysen gebunden, sondern können stattdessen auch qualitative oder alternative quantitative Bewertungsansätze nutzen. Diese Flexibilisierung reduziert Komplexität, erhöht aber gleichzeitig die Verantwortung, eine plausible und belastbare Risikobewertung vorzulegen.
Harmonisierung von Standards
Ein weiterer entscheidender Aspekt für die Weiterentwicklung der ESRS ist die zunehmende Harmonisierung mit internationalen Standards. Insbesondere die Angleichung an den bereits im Sommer 2023 veröffentlichten „IFRS S2 – Climate-related Disclosures” stand bisher aus. Dieser Standard bildet eine einheitliche Grundlage auf dem weltweiten Kapitalmarkt für Investitionsentscheidungen und wurde durch das International Sustainability Standards Board (ISSB) entwickelt. Für Unternehmen bedeutet das:
- Weniger Doppelstrukturen im Reporting
- Höhere Konsistenz gegenüber internationalen Kapitalmärkten
- Bessere Vergleichbarkeit für Investoren
Gerade für exportorientierte oder kapitalmarktorientierte Unternehmen ist diese Entwicklung von hoher Relevanz.
Die Klimarisikoanalyse als entscheidender Faktor der ESRS
Die Analyse von Klimarisiken ist längst mehr als eine regulatorische Pflicht der ESRS. Sie entwickelt sich zu einem zentralen Bestandteil unternehmerischer Steuerung. Im Kern geht es darum, die Auswirkungen externer Veränderungen auf das eigene Geschäftsmodell frühzeitig zu erkennen und wirtschaftlich zu bewerten.
Physische Risiken wie Extremwetterereignisse wirken direkt auf Standorte, Infrastruktur und Lieferketten. Ohne strukturierte Bewertung fehlt die Grundlage, um gezielt in Resilienz-Maßnahmen zu investieren und potenzielle Schäden zu begrenzen. Gleichzeitig verschärfen sich die Anforderungen auf der Finanzierungsseite: Banken und Investoren berücksichtigen Klimarisiken zunehmend verbindlich in ihren Kreditentscheidungen. Fehlende Transparenz führt damit unmittelbar zu schlechteren Konditionen oder eingeschränktem Kapitalzugang.
Auch entlang der Wertschöpfungskette steigt der Druck. Große Unternehmen fordern von ihren Zulieferern belastbare Daten und Strategien, insbesondere im Kontext von Scope-3-Emissionen. Wer hier nicht auskunftsfähig ist, riskiert klare Wettbewerbsnachteile.
ESRS-Aufgaben für Unternehmen
Viele Klimarisiken im Sinne der Gruppe E der ESRS sind eng mit Energiefragen verknüpft. Steigende CO₂-Kosten, regulatorische Eingriffe, volatile Strompreise und verschleppte Modernisierungen stellen für viele Unternehmen zentrale Transitionsrisiken dar. Eine eigene CO₂-neutrale Stromversorgung mit Batteriespeichern gewinnen vor diesem Hintergrund strategisch an Bedeutung. Sie reduzieren Emissionen, stabilisieren Energiekosten und verringern die Abhängigkeit von externen Märkten. Damit adressieren sie sowohl regulatorische Anforderungen als auch konkrete wirtschaftliche Risiken im Sinne der ESRS.
Fazit: ESRS als Steuerungsinstrument
Die ESRS verschieben den Fokus klar von reiner Datenerhebung hin zur Bewertung finanzieller Auswirkungen und strategischer Risiken. Das CSRD-Reporting ist zwar für große Unternehmen verpflichtend, aber die Fähigkeit, Klimarisiken zu verstehen, zu quantifizieren und in konkrete Maßnahmen zu überführen, ist entscheidend. Wer damit nicht frühzeitig beginnt, erfüllt nicht nur regulatorische Anforderungen, sondern stärkt nachhaltig die eigene Wettbewerbsposition.